Domain serviceordner.de kaufen?
Wir ziehen mit dem Projekt
serviceordner.de um.
Sind Sie am Kauf der Domain
serviceordner.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain serviceordner.de kaufen?
Wie funktionieren P2P-Kreditplattformen und welche Vorteile bieten sie gegenüber herkömmlichen Bankkrediten?
P2P-Kreditplattformen ermöglichen es Privatpersonen, Geld direkt an andere Privatpersonen zu verleihen, ohne eine Bank als Vermittler. Die Plattformen überprüfen die Bonität der Kreditnehmer und setzen Zinsen fest. Vorteile sind niedrigere Zinsen für Kreditnehmer, höhere Renditen für Anleger und schnellere Genehmigungsprozesse. **
Wie funktionieren P2P-Kreditplattformen und welche Vorteile bieten sie den Kreditnehmern und -gebern?
P2P-Kreditplattformen verbinden Kreditnehmer direkt mit Kreditgebern, ohne traditionelle Finanzinstitute. Kreditnehmer können oft günstigere Zinsen erhalten, während Kreditgeber höhere Renditen erzielen können. Die Plattformen bieten eine schnellere und einfachere Kreditvergabe, da sie den Prozess digitalisieren und automatisieren. **
Ähnliche Suchbegriffe für Online-Kreditplattformen
Top-Angebote
Produkte zum Begriff Online-Kreditplattformen:
-
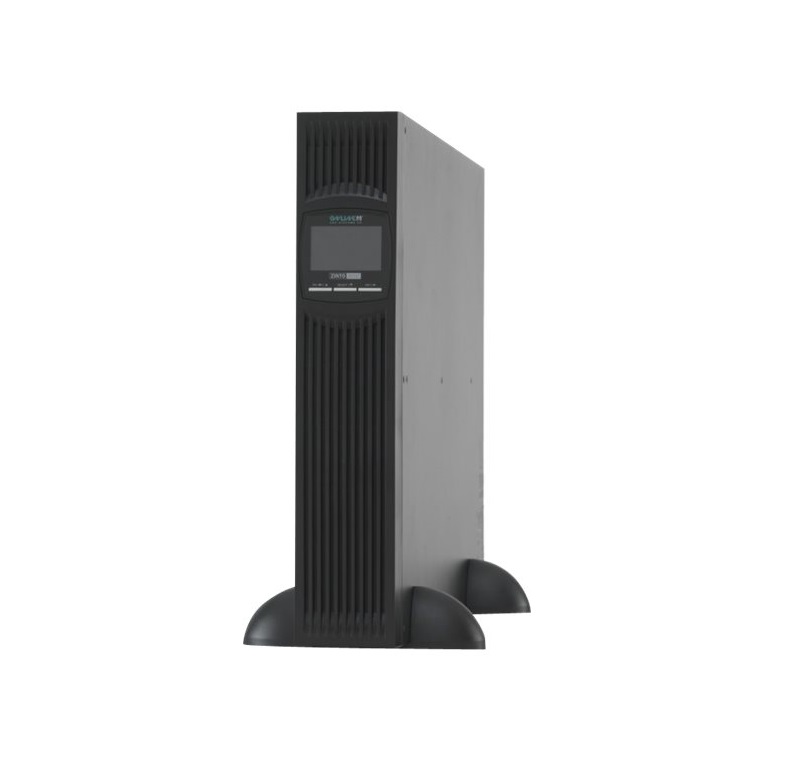
ONLINE USV ZINTO 3000 Online (Z3000)Produktbeschreibung: Online USV ZINTO A 3000 - USV - 2700 Watt - 3000 VA, Gerätetyp: USV - in Rack montierbar/extern, Rack-Größe: 2U, Gewicht: 29,3 kg, Eingangsspannung: Wechselstrom 230 V, Ausgangsspannung: Wechselstrom 208/220/230/240 V ± 3%, Leistungskapazität: 2700 Watt / 3000 VA, Eingangsanschlüsse: 1 x Strom IEC 60320 C20, Ausgabeanschlussstellen: 8 x power IEC 60320 C13 1 x Strom IEC 60320 C19, Anz. Batterien: 6 (installiert) / 6 (unterstützt), Netzwerk: RS-232, USB, Zubehör im Lieferumfang: Vertikales Gestell, Abmessungen (Breite x Tiefe x Höhe): 8,8 cm x 63,2 cm x 43,8 cm1228,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ONLINE USV XANTO 3000 Online (X3000)Produktbeschreibung: Online USV XANTO 3000 - USV - 3000 Watt - 3000 VA, Gerätetyp: USV - extern, Gewicht: 28,5 kg, Eingangsspannung: Wechselstrom 230 V, Ausgangsspannung: Wechselstrom 208/220/230/240 V ± 1%, Leistungskapazität: 3000 Watt / 3000 VA, Eingangsanschlüsse: 1 x Strom IEC 60320 C20, Ausgabeanschlussstellen: 9 x power IEC 60320 C13 1 x Strom IEC 60320 C19, Batterie: Bleisäure - 9 Ah, Anz. Batterien: 6, Betriebszeit (bis zu): 6 Min. bei voller Last, Netzwerk: RS-232, USB, Abmessungen (Breite x Tiefe x Höhe): 19 cm x 41,5 cm x 33,5 cm1685,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie funktionieren P2P-Kreditplattformen und welche Vorteile bieten sie für Kreditnehmer und -geber?
P2P-Kreditplattformen verbinden Kreditnehmer direkt mit Kreditgebern, ohne traditionelle Finanzinstitute. Kreditnehmer erhalten oft günstigere Zinsen und flexiblere Bedingungen, während Kreditgeber höhere Renditen erzielen können. Die Plattformen bieten eine schnellere und einfachere Kreditvergabe sowie eine größere Auswahl an Kreditoptionen. **
-
Was sind die Potenziale und Risiken von P2P-Kreditplattformen für Investoren und Kreditnehmer?
Die Potenziale von P2P-Kreditplattformen für Investoren sind hohe Renditen und direkter Zugang zu Kreditnehmern. Die Risiken umfassen Ausfallrisiken der Kredite und Liquiditätsrisiken. Für Kreditnehmer bieten P2P-Kreditplattformen eine alternative Finanzierungsmöglichkeit, jedoch können hohe Zinsen und strenge Kreditprüfungen Risiken darstellen. **
-
Wie funktionieren P2P-Kreditplattformen und welche Vorteile bieten sie für Kreditnehmer und Kreditgeber?
P2P-Kreditplattformen verbinden Kreditnehmer direkt mit Kreditgebern, ohne traditionelle Finanzinstitute. Kreditnehmer können oft günstigere Zinsen erhalten, während Kreditgeber potenziell höhere Renditen erzielen können. Die Plattformen bieten eine schnellere und einfachere Kreditvergabe sowie eine größere Auswahl an Kreditoptionen. **
-
Welche Vorteile bietet die Nutzung von P2P-Kreditplattformen für kleinere Kreditnehmer und Investoren?
Kleinere Kreditnehmer erhalten Zugang zu Finanzierungsmöglichkeiten, die sie bei traditionellen Banken möglicherweise nicht erhalten würden. Investoren können ihr Geld diversifizieren und potenziell höhere Renditen erzielen. P2P-Kreditplattformen bieten eine schnellere und transparentere Abwicklung von Krediten im Vergleich zu herkömmlichen Banken. **

Was sind die Vorteile und potenziellen Risiken von P2P-Kreditplattformen für Kreditnehmer und -geber?
Die Vorteile von P2P-Kreditplattformen für Kreditnehmer sind niedrigere Zinsen und schnellere Genehmigungszeiten im Vergleich zu traditionellen Banken. Für Kreditgeber bieten sie die Möglichkeit, höhere Renditen zu erzielen als bei herkömmlichen Anlageformen. Potenzielle Risiken für Kreditnehmer sind höhere Zinsen und weniger rechtliche Sicherheiten, während Kreditgeber einem höheren Ausfallrisiko gegenüberstehen. **
Was sind die Vorteile und Risiken der Nutzung von P2P-Kreditplattformen für private Kreditnehmer und Investoren?
Die Vorteile der Nutzung von P2P-Kreditplattformen für private Kreditnehmer sind niedrigere Zinsen, einfacherer Zugang zu Krediten und flexible Rückzahlungsoptionen. Für Investoren bieten P2P-Kreditplattformen die Möglichkeit, höhere Renditen zu erzielen, Diversifikation des Portfolios und direkten Zugang zu Kreditnehmern. Die Risiken umfassen das Ausfallrisiko der Kreditnehmer, Liquiditätsrisiken und potenzielle regulatorische Risiken. **
Top-Angebote
Produkte zum Begriff Online-Kreditplattformen:
-
Microsoft Exchange Online ArchivierungMicrosoft Exchange Online Archivierung: Produktbeschreibung und Systemanforderungen Microsoft Exchange Online Archivierung: Produktbeschreibung und Systemanforderungen Über Microsoft Exchange Online Archivierung Microsoft Exchange Online Archivierung ist eine leistungsstarke Lösung, die Unternehmen dabei unterstützt, E-Mails und andere Kommunikationsdaten effizient zu archivieren und zu verwalten. Diese cloudbasierte Archivierungslösung bietet eine sichere und zuverlässige Möglichkeit, wichtige Geschäftsdaten aufzubewahren und gleichzeitig die Compliance-Anforderungen zu erfüllen. Hauptmerkmale von Microsoft Exchange Online Archivierung Effiziente Archivierung: Automatisierte Archivierung von E-Mails und Anhängen, um Speicherplatz zu sparen und die Leistung des Postfachs zu verbessern. Such- und Wiederherstellungsfunktionen: Schnelles Auffinden und Wiederherstellen von archivierten Da...39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Microsoft Exchange Online Archivierung (NCE)Microsoft führt neue Exchange Online Archiv-Funktionen für NCE ein Der Exchange Online Archive Dienst von Microsoft erhält bedeutende Neuerungen im Rahmen des New Commerce Experience (NCE) Modells. Als cloudbasierte Archivierungslösung auf Unternehmensniveau unterstützt Exchange Online Archivierung Organisationen effektiv bei Compliance-, gesetzlichen und eDiscovery-Anforderungen. Unternehmen profitieren insbesondere von der unbegrenzten Archivierung und den In-Place Hold Funktionen, die es ermöglichen, alle regulatorischen Vorgaben zu erfüllen. Zusätzlich bietet Microsoft Exchange Online Archive eine automatisch erweiterte Archivierung, die mehr Speicherplatz in Archivpostfächern bis zu einem Maximum von 1,5 TB bereitstellt. Diese leistungsstarke Lösung ist über verschiedene Pläne verfügbar, darunter Exchange Online Plan 1, Microsoft 365 Business Basic & Standard und Office 365 E...37,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ONLINE USV ZINTO 3000 Online (Z3000)Produktbeschreibung: Online USV ZINTO A 3000 - USV - 2700 Watt - 3000 VA, Gerätetyp: USV - in Rack montierbar/extern, Rack-Größe: 2U, Gewicht: 29,3 kg, Eingangsspannung: Wechselstrom 230 V, Ausgangsspannung: Wechselstrom 208/220/230/240 V ± 3%, Leistungskapazität: 2700 Watt / 3000 VA, Eingangsanschlüsse: 1 x Strom IEC 60320 C20, Ausgabeanschlussstellen: 8 x power IEC 60320 C13 1 x Strom IEC 60320 C19, Anz. Batterien: 6 (installiert) / 6 (unterstützt), Netzwerk: RS-232, USB, Zubehör im Lieferumfang: Vertikales Gestell, Abmessungen (Breite x Tiefe x Höhe): 8,8 cm x 63,2 cm x 43,8 cm1228,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktionieren P2P-Kreditplattformen und welche Vorteile bieten sie gegenüber herkömmlichen Bankkrediten?
P2P-Kreditplattformen ermöglichen es Privatpersonen, Geld direkt an andere Privatpersonen zu verleihen, ohne eine Bank als Vermittler. Die Plattformen überprüfen die Bonität der Kreditnehmer und setzen Zinsen fest. Vorteile sind niedrigere Zinsen für Kreditnehmer, höhere Renditen für Anleger und schnellere Genehmigungsprozesse. **
-
Wie funktionieren P2P-Kreditplattformen und welche Vorteile bieten sie den Kreditnehmern und -gebern?
P2P-Kreditplattformen verbinden Kreditnehmer direkt mit Kreditgebern, ohne traditionelle Finanzinstitute. Kreditnehmer können oft günstigere Zinsen erhalten, während Kreditgeber höhere Renditen erzielen können. Die Plattformen bieten eine schnellere und einfachere Kreditvergabe, da sie den Prozess digitalisieren und automatisieren. **
-
Wie funktionieren P2P-Kreditplattformen und welche Vorteile bieten sie für Kreditnehmer und -geber?
P2P-Kreditplattformen verbinden Kreditnehmer direkt mit Kreditgebern, ohne traditionelle Finanzinstitute. Kreditnehmer erhalten oft günstigere Zinsen und flexiblere Bedingungen, während Kreditgeber höhere Renditen erzielen können. Die Plattformen bieten eine schnellere und einfachere Kreditvergabe sowie eine größere Auswahl an Kreditoptionen. **
-
Was sind die Potenziale und Risiken von P2P-Kreditplattformen für Investoren und Kreditnehmer?
Die Potenziale von P2P-Kreditplattformen für Investoren sind hohe Renditen und direkter Zugang zu Kreditnehmern. Die Risiken umfassen Ausfallrisiken der Kredite und Liquiditätsrisiken. Für Kreditnehmer bieten P2P-Kreditplattformen eine alternative Finanzierungsmöglichkeit, jedoch können hohe Zinsen und strenge Kreditprüfungen Risiken darstellen. **
Ähnliche Suchbegriffe für Online-Kreditplattformen
-
ONLINE USV XANTO 3000 Online (X3000)Produktbeschreibung: Online USV XANTO 3000 - USV - 3000 Watt - 3000 VA, Gerätetyp: USV - extern, Gewicht: 28,5 kg, Eingangsspannung: Wechselstrom 230 V, Ausgangsspannung: Wechselstrom 208/220/230/240 V ± 1%, Leistungskapazität: 3000 Watt / 3000 VA, Eingangsanschlüsse: 1 x Strom IEC 60320 C20, Ausgabeanschlussstellen: 9 x power IEC 60320 C13 1 x Strom IEC 60320 C19, Batterie: Bleisäure - 9 Ah, Anz. Batterien: 6, Betriebszeit (bis zu): 6 Min. bei voller Last, Netzwerk: RS-232, USB, Abmessungen (Breite x Tiefe x Höhe): 19 cm x 41,5 cm x 33,5 cm1685,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Organisation und Verwaltung in der KitaHandbuch Organisation und Verwaltung in der Kita , Die Leitung von Kindertageseinrichtungen ist mittlerweile eine komplexe und anspruchsvolle Aufgabe. So gilt es, fachlich den gestiegenen Erwartungen von Politik, Eltern und der gesamten Öffentlichkeit ebenso zu entsprechen wie den Anforderungen von Gesetzgebung und Verwaltung. Die Herausforderungen sind enorm, die Problemstellungen alles andere als trivial, denn Kita-Leitungen sind nicht nur verwaltend tätig. Sie agieren gleichzeitig als Personalmanager:innnen, als Organisations- und Projektentwickler:innen, als Planungschef:innen, als Kommunikationsmanager:innen sowie als Außenpolitiker:innen im Kontakt mit diverseren Institutionen und Stakeholdern. Das "Handbuch Organisation und Verwaltung in der Kita" führt Sie in wesentliche Handlungsfelder der Kita-Administration ein und gibt Ihnen nützliche Tipps zur Bewältigung Ihrer Aufgaben an die Hand. Aus dem Inhalt: - Buchführung, Budgetplanung und Controlling - Strategisches Management für Kitas - Organisationskultur und Organisationsentwicklung - Selbstführung: Eigene Kompetenzen weiterentwickeln NEU in der 2. Auflage: - Finanzen in der Kita - Neue Gesetzgebungen werden berücksichtigt , Rück- & Bremsleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20241001, Redaktion: Christa, Harald, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 720, Fachschema: Kindertagesheim~Kindertagesstätte - Hort~KITA~Kita~Pädagogik / Kindergarten, Vorschulalter~Recht~Schule / Verwaltung, Organisation, Fachkategorie: Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Didaktik/Methodik/Schulpädagogik/Fachdidaktik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 170, Höhe: 48, Gewicht: 1364, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das große Handbuch Organisation & Verwaltung in der SchuleDas große Handbuch Organisation & Verwaltung in der Schule , Die Organisation und die Verwaltung ist ein vielfältiges Thema an Schulen und nimmt einen großen Teil der Zeit von Schulleitungen ein. Deswegen ist es wichtig, allumfassende Informationen an der Hand zu haben, um diese Aufgabe effizient und zeitsparend erledigen zu können. Dieses Werk erläutert ausführlich und anschaulich die zentralen Aspekte der schulischen Organisation und Verwaltung und gibt Praxisanleitungen und Tipps, wie Schulleitungen ihren Job als Manager:in einer Schule effizient erledigen können. Dabei stellt der Autor, Experte für Schulleitungsorganisation, oftmals hilfreiche Arbeitshilfen bereit. Er gibt auch Hilfestellung dabei, wie das Kollegium dazu gebracht wird, für ein gemeinsames Ziel zu arbeiten, nämlich für das gemeinsame Gelingen und Umsetzen einer komplexen Organisationsstruktur. So ermöglicht es Schulleiter:innen, dass ihre Verantwortung für die Organisationsmechanismen ihrer Schule auf mehrere Schultern verteilt werden und sich selbst zu entlasten. Aus dem Inhalt: ¿ Schulorganisation und - verwaltung ¿ Finanzen und Haushalt ¿ Schulleitung als Vorgesetzter ¿ Organisation von Information ¿ Selbständige und eigenverantwortliche Schule NEU in der 2. Auflage, z.B.: ¿ Datenschutz ¿ Arbeitszeit der Lehrkräfte (z.B. Teilzeit) ¿ Prüfungsvorsitz ¿ Digitalisierung ¿ Überwachung der Masernimpfung ¿ Datenschutzgrundverordnung (DSGVO) ¿ Neue Arbeitshilfen und Checklisten, z.B. zu Fachkonferenz, Notenwiderspruch, etc. , Lichter & Leuchten > Auto-Tuning & -Styling , Auflage: 2. Auflage, Erscheinungsjahr: 20230814, Produktform: Leinen, Redaktion: Mier, Harald, Auflage: 23002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 704, Keyword: Datenschutzgrundverordnung; Digitalisierung; Organisation; Prüfungsvorsitz; Schule; Verwaltung, Fachschema: Pädagogik / Schule~Recht~Schule / Verwaltung, Organisation, Fachkategorie: Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Bildungswesen (Schule/Hochschule), Fachkategorie: Schulen, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: X, Seitenanzahl: 694, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Link, Carl Verlag, Verlag: Link, Carl Verlag, Verlag: Carl Link, Länge: 246, Breite: 182, Höhe: 45, Gewicht: 1324, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2264677, Vorgänger EAN: 9783556073537, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktionieren P2P-Kreditplattformen und welche Vorteile bieten sie für Kreditnehmer und Kreditgeber?
P2P-Kreditplattformen verbinden Kreditnehmer direkt mit Kreditgebern, ohne traditionelle Finanzinstitute. Kreditnehmer können oft günstigere Zinsen erhalten, während Kreditgeber potenziell höhere Renditen erzielen können. Die Plattformen bieten eine schnellere und einfachere Kreditvergabe sowie eine größere Auswahl an Kreditoptionen. **
-
Welche Vorteile bietet die Nutzung von P2P-Kreditplattformen für kleinere Kreditnehmer und Investoren?
Kleinere Kreditnehmer erhalten Zugang zu Finanzierungsmöglichkeiten, die sie bei traditionellen Banken möglicherweise nicht erhalten würden. Investoren können ihr Geld diversifizieren und potenziell höhere Renditen erzielen. P2P-Kreditplattformen bieten eine schnellere und transparentere Abwicklung von Krediten im Vergleich zu herkömmlichen Banken. **
-
Was sind die Vorteile und potenziellen Risiken von P2P-Kreditplattformen für Kreditnehmer und -geber?
Die Vorteile von P2P-Kreditplattformen für Kreditnehmer sind niedrigere Zinsen und schnellere Genehmigungszeiten im Vergleich zu traditionellen Banken. Für Kreditgeber bieten sie die Möglichkeit, höhere Renditen zu erzielen als bei herkömmlichen Anlageformen. Potenzielle Risiken für Kreditnehmer sind höhere Zinsen und weniger rechtliche Sicherheiten, während Kreditgeber einem höheren Ausfallrisiko gegenüberstehen. **
-
Was sind die Vorteile und Risiken der Nutzung von P2P-Kreditplattformen für private Kreditnehmer und Investoren?
Die Vorteile der Nutzung von P2P-Kreditplattformen für private Kreditnehmer sind niedrigere Zinsen, einfacherer Zugang zu Krediten und flexible Rückzahlungsoptionen. Für Investoren bieten P2P-Kreditplattformen die Möglichkeit, höhere Renditen zu erzielen, Diversifikation des Portfolios und direkten Zugang zu Kreditnehmern. Die Risiken umfassen das Ausfallrisiko der Kreditnehmer, Liquiditätsrisiken und potenzielle regulatorische Risiken. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.